


¿Puede Hacienda detectar ventas ocultas analizando las existencias reflejadas en la contabilidad?
Enviado por Editorial el Jue, 12/11/2026 - 10:54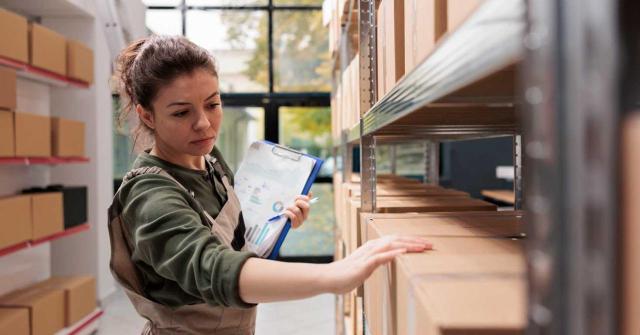
Con la proximidad del cierre contable, muchas empresas comienzan a planificar el recuento de sus inventarios. El objetivo es comprobar que las existencias reales coinciden con las registradas en su aplicación de gestión y contabilidad. Esta revisión es fundamental para determinar correctamente el resultado del ejercicio y garantizar la fiabilidad de las cuentas anuales.
Las diferencias entre las existencias reales y las contabilizadas pueden deberse a errores de registro, problemas de valoración o deficiencias en el control del almacén. Sin embargo, también pueden responder a alteraciones intencionadas que modifiquen el resultado contable y permitan reducir indebidamente la base imponible del Impuesto sobre Sociedades.
Para detectar posibles irregularidades, el Plan Anual de Control Tributario de 2026 incluye entre sus indicadores de riesgo la evolución anómala del importe de las existencias respecto de la actividad declarada, por su posible vinculación con ventas ocultas.