
Esta web está especializada en temas de Contabilidad en España. Aquí podrá encontrar el Nuevo Plan Contable del 2007, información de interés y mucho más del mundo de la contabilidad.

Además puede suscribirse al Boletín Gratuito de contabilidad

Publicado el BOICAC 147: tres nuevas consultas contables del ICAC

Publicado el BOICAC 147: tres nuevas consultas contables del ICAC. Imagen de un escritorio lleno de documentos, unas gafas y unos cuadernos

El Instituto de Contabilidad y Auditoría de Cuentas (ICAC) ha publicado el BOICAC 147, correspondiente a septiembre de 2026, que incorpora tres nuevas consultas en materia contable.

Las cuestiones analizadas afectan a la publicación de información sobre el impuesto sobre sociedades, la imputación temporal de ingresos en contratos de mantenimiento y el tratamiento contable de un bien vendido y posteriormente recuperado mediante dación en pago.

Consulta 1. Publicación del informe sobre el impuesto sobre sociedades

La consulta analiza determinadas obligaciones de publicación del informe relativo al impuesto sobre sociedades para filiales y sucursales de grupos extranjeros. El ICAC aclara cómo debe cumplirse esta obligación cuando existen varias entidades potencialmente afectadas.
Sobre el tratamiento contable de un bien vendido y posteriormente recuperado en forma de dación en pago del crédito concedido al deudor

Consulta 3, BOICAC 147 DE SEPTIEMBRE DE 2026

Consulta: Sobre el tratamiento contable de un bien vendido y posteriormente recuperado en forma de dación en pago del crédito concedido al deudor.

Respuesta:

La consultante vendió en el año 20X2 una maquinaria que figuraba en su inmovilizado, efectuando la operación con pago aplazado para el comprador y registrándose en dicha enajenación una pérdida. Posteriormente, en el año 20X5 ante la incapacidad del comprador de hacer frente al pago del crédito fue resuelto el contrato de compraventa y los bienes transmitidos fueron reintegrados al patrimonio de la sociedad vendedora. En concreto se plantea por qué valor debe registrarse contablemente la maquinaria recuperada.

La operación descrita constituye la cancelación de un derecho de crédito mediante dación en pago, en concreto, se recibe el mismo bien que inicialmente había sido objeto de venta.

Sobre la imputación temporal de ingresos en un contrato de mantenimiento

Consulta 2, BOICAC 147 DE SEPTIEMBRE DE 2026

Consulta: Sobre la imputación temporal de ingresos en un contrato de mantenimiento.

Respuesta:

La sociedad consultante desarrolla como actividad principal la venta al por mayor de vehículos industriales nuevos, ofreciendo otros servicios accesorios como la prestación de contratos de mantenimiento. El objetivo de esta línea de negocio es fidelizar a sus clientes para que, una vez finalizado el contrato de mantenimiento, continúen utilizando los servicios de los talleres oficiales. Los contratos tienen una cuota fija mensual y su duración es de 36 meses. Los servicios contratados permiten acudir a cualquier taller oficial para efectuar las preceptivas revisiones periódicas y la sustitución de piezas deterioradas por desgaste no cubiertas por la garantía del vehículo.

Según indica la sociedad, el tratamiento contable que aplica a los ingresos derivados de los contratos de mantenimiento, en consonancia con la Norma de Registro y Valoración (NRV) 14.ª Ingresos por ventas y prestaciones de servicios recogida en el Plan General de Contabilidad (PGC), según la redacción del Real Decreto 1/2021, de 12 de enero, es el siguiente:

Sobre la obligación de publicación del informe regulado en la disposición adicional undécima de la Ley 22/2015

Consulta 1, BOICAC 147 DE SEPTIEMBRE DE 2026

Consulta: Sobre la obligación de publicación del informe regulado en la disposición adicional undécima de la Ley 22/2015 de Auditoría de Cuentas, acerca del impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga, por parte de determinadas empresas filiales sujetas a derecho español controladas por una sociedad dominante última no sujetas al Derecho de un Estado miembro cuando, entre una y otra, existe una sociedad dominante intermedia europea.

Respuesta:

El consultante solicita aclaración en relación con la contestación emitida por este Instituto, publicada en la consulta 3 del BOICAC 146/junio 2026, en la que se incluyó el siguiente párrafo:

“Por último, cuando las diversas filiales o sucursales se encuentran radicadas en distintas jurisdicciones de la UE y la dominante última o empresa extranjera no esté sujeta al Derecho de un Estado miembro, sin que exista una sociedad dominante intermedia europea de la que dependan las sociedades españolas, debe admitirse que la matriz última o la empresa extranjera pueda designar a una de las filiales o sucursales radicadas en la Unión Europea para cumplir la obligación de publicación, accesibilidad y depósito del informe a efectos del grupo.”

¿Puede Hacienda detectar ventas ocultas analizando las existencias reflejadas en la contabilidad?

Con la proximidad del cierre contable, muchas empresas comienzan a planificar el recuento de sus inventarios. El objetivo es comprobar que las existencias reales coinciden con las registradas en su aplicación de gestión y contabilidad. Esta revisión es fundamental para determinar correctamente el resultado del ejercicio y garantizar la fiabilidad de las cuentas anuales.

Las diferencias entre las existencias reales y las contabilizadas pueden deberse a errores de registro, problemas de valoración o deficiencias en el control del almacén. Sin embargo, también pueden responder a alteraciones intencionadas que modifiquen el resultado contable y permitan reducir indebidamente la base imponible del Impuesto sobre Sociedades.

Para detectar posibles irregularidades, el Plan Anual de Control Tributario de 2026 incluye entre sus indicadores de riesgo la evolución anómala del importe de las existencias respecto de la actividad declarada, por su posible vinculación con ventas ocultas.

Criptoactivos y contabilidad: diferencias entre NIIF y otros marcos

Criptoactivos y contabilidad: diferencias entre NIIF y otros marcos. Imagen de un bitcoin junto a unos bolígrafos y unas gráficas

La contabilización de los criptoactivos sigue siendo uno de los ámbitos en los que las normas contables avanzan a ritmos diferentes según la jurisdicción.

Los días 1 y 2 de octubre de 2026, el Accounting Standards Advisory Forum (ASAF) de la IFRS Foundation celebró una reunión en la que incluyó una sesión específica bajo el título “Accounting for cryptocurrencies”. En ella se analizaron y compararon los enfoques contables adoptados en México, Estados Unidos y Japón para este tipo de activos.

La sesión reunió tres documentos de trabajo: uno sobre la norma contable mexicana aplicable a criptomonedas, otro sobre la evolución del tratamiento de los criptoactivos en Estados Unidos y un tercero sobre el desarrollo de normas relacionadas con criptoactivos en Japón.

El interés de esta comparación radica en que, mientras las NIIF continúan aplicando a determinadas criptomonedas el tratamiento derivado principalmente de la NIC 38 Activos intangibles o, en ciertos casos, de la NIC 2 Existencias, otros marcos contables han desarrollado respuestas más específicas.

Nuevos ESRS simplificados: qué cambia en la información sobre sostenibilidad desde 2027

Nuevos ESRS simplificados: qué cambia en la información sobre sostenibilidad desde 2027. Imagen de una pantalla de ordenador con gráficas y árboles

La Unión Europea ha aprobado una nueva versión simplificada de las Normas Europeas de Información sobre Sostenibilidad (ESRS) mediante el Reglamento Delegado (UE) 2026/1563, de 3 de julio de 2026, publicado en el DOUE el 21 de septiembre de 2026.

La norma modifica el Reglamento Delegado (UE) 2023/2772 y sustituye sus anexos I y II, donde se recogen los estándares europeos de información sobre sostenibilidad. El nuevo Reglamento entrará en vigor el 10 de noviembre de 2026 y será de aplicación general a los ejercicios iniciados a partir del 1 de enero de 2027.

¿Por qué se simplifican los ESRS?

La aplicación de los primeros ESRS puso de manifiesto una elevada complejidad y un volumen considerable de información que las empresas debían recopilar, analizar y presentar.

La reforma pretende reducir esa carga y concentrar el reporting en la información que resulte realmente relevante para los usuarios, sin eliminar los principios esenciales del sistema europeo de información sobre sostenibilidad.

Conviene diferenciar, además, dos aspectos. La reducción del número de empresas afectadas por determinadas obligaciones de reporting deriva de la Directiva (UE) 2026/470, mientras que el Reglamento Delegado 2026/1563 se centra en simplificar los estándares que deberán aplicar las entidades que continúan dentro del ámbito de obligación.

Periodo medio de pago a proveedores: el ICAC aclara cómo calcularlo correctamente

Periodo medio de pago a proveedores: el ICAC aclara cómo calcularlo correctamente. Imagen de un escritorio de trabajo lleno de hojas con tablas con el ordenador y la calculadora en la mesa

El cálculo del periodo medio de pago a proveedores vuelve a ser objeto de aclaración por parte del Instituto de Contabilidad y Auditoría de Cuentas (ICAC).

En la Consulta 2 del BOICAC 146, el organismo analiza varias cuestiones prácticas relacionadas con la información que las sociedades mercantiles deben incluir en sus cuentas anuales sobre el plazo medio de pago a proveedores. Entre ellas, precisa cuándo debe iniciarse el cómputo de los días, cómo deben tratarse los pagos fraccionados, qué efecto tienen los aplazamientos acordados con el proveedor y cómo deben incorporarse al cálculo las facturas de ejercicios anteriores que se pagan en el ejercicio actual.

¿Qué es el periodo medio de pago a proveedores?

La obligación de informar sobre el periodo medio de pago se encuentra en la disposición adicional tercera de la Ley 15/2010, de 5 de julio, posteriormente modificada, entre otras normas, por la Ley 31/2014 y por la Ley 18/2022, de creación y crecimiento de empresas.

La metodología aplicable se desarrolla en la Resolución de 29 de enero de 2016 del ICAC, que define el periodo medio de pago como el plazo transcurrido entre la entrega de los bienes o la prestación de los servicios por parte del proveedor y el pago material de la operación.

SaaS y activos intangibles: el IASB revisa la NIC 38 ante los nuevos modelos de software

SaaS y activos intangibles: el IASB revisa la NIC 38 ante los nuevos modelos de software. Imagen de una persona frente a un ordenador

La transformación digital de las empresas está obligando a revisar algunos de los criterios contables diseñados en una época en la que la adquisición de software respondía a modelos muy distintos de los actuales.

Uno de los ámbitos que está concentrando la atención del International Accounting Standards Board (IASB) es la contabilización de los activos intangibles y, en particular, la aplicación de la NIC 38 Activos intangibles a los nuevos modelos de utilización de software.

Dentro de su revisión de la NIC 38, el IASB está utilizando actualmente como caso de estudio los contratos de software prestado en la nube bajo modelos Software as a Service (SaaS). En su reunión de septiembre de 2026, el organismo continuó analizando posibles cambios en determinados aspectos de la definición y reconocimiento de los activos intangibles a partir de este tipo de operaciones.

Por el momento, sin embargo, el IASB no ha adoptado ninguna decisión definitiva ni ha modificado la NIC 38.

NIIF 18: así cambiará la presentación de los estados financieros a partir de 2027

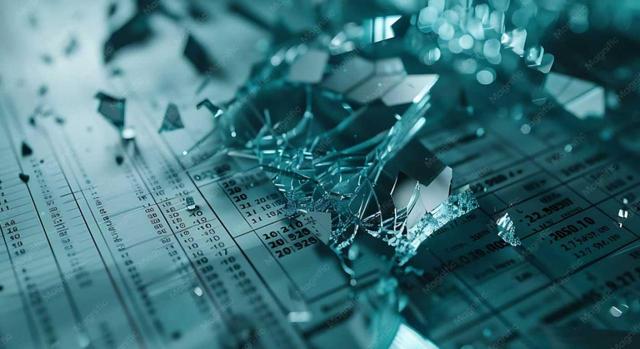
NIIF 18: así cambiará la presentación de los estados financieros a partir de 2027. Imagen de un archivo con números en el que se rompe un cristal encima

La presentación de los estados financieros bajo Normas Internacionales de Información Financiera (NIIF) afrontará uno de sus cambios más relevantes de los últimos años con la entrada en vigor de la NIIF 18 Presentación y revelación de información en los estados financieros.

La nueva norma, emitida por el International Accounting Standards Board (IASB) en abril de 2024, ha sido incorporada al ordenamiento de la Unión Europea mediante el Reglamento (UE) 2026/338 de la Comisión, de 13 de febrero de 2026, publicado en el Diario Oficial de la Unión Europea el 16 de febrero de 2026.

La NIIF 18 deberá aplicarse, como máximo, a los ejercicios anuales iniciados a partir del 1 de enero de 2027, aunque se permite su aplicación anticipada, y afectará a las entidades que elaboran sus estados financieros conforme a las NIIF adoptadas por la Unión Europea.

La nueva norma sustituirá a la actual NIC 1 Presentación de estados financieros y persigue mejorar, sobre todo, la comparabilidad y transparencia de la información sobre el rendimiento financiero de las empresas.