
Noticias

Criptoactivos y contabilidad: diferencias entre NIIF y otros marcos

Criptoactivos y contabilidad: diferencias entre NIIF y otros marcos. Imagen de un bitcoin junto a unos bolígrafos y unas gráficas

La contabilización de los criptoactivos sigue siendo uno de los ámbitos en los que las normas contables avanzan a ritmos diferentes según la jurisdicción.

Los días 1 y 2 de octubre de 2026, el Accounting Standards Advisory Forum (ASAF) de la IFRS Foundation celebró una reunión en la que incluyó una sesión específica bajo el título “Accounting for cryptocurrencies”. En ella se analizaron y compararon los enfoques contables adoptados en México, Estados Unidos y Japón para este tipo de activos.

La sesión reunió tres documentos de trabajo: uno sobre la norma contable mexicana aplicable a criptomonedas, otro sobre la evolución del tratamiento de los criptoactivos en Estados Unidos y un tercero sobre el desarrollo de normas relacionadas con criptoactivos en Japón.

El interés de esta comparación radica en que, mientras las NIIF continúan aplicando a determinadas criptomonedas el tratamiento derivado principalmente de la NIC 38 Activos intangibles o, en ciertos casos, de la NIC 2 Existencias, otros marcos contables han desarrollado respuestas más específicas.
Nuevos ESRS simplificados: qué cambia en la información sobre sostenibilidad desde 2027

Nuevos ESRS simplificados: qué cambia en la información sobre sostenibilidad desde 2027. Imagen de una pantalla de ordenador con gráficas y árboles

La Unión Europea ha aprobado una nueva versión simplificada de las Normas Europeas de Información sobre Sostenibilidad (ESRS) mediante el Reglamento Delegado (UE) 2026/1563, de 3 de julio de 2026, publicado en el DOUE el 21 de septiembre de 2026.

La norma modifica el Reglamento Delegado (UE) 2023/2772 y sustituye sus anexos I y II, donde se recogen los estándares europeos de información sobre sostenibilidad. El nuevo Reglamento entrará en vigor el 10 de noviembre de 2026 y será de aplicación general a los ejercicios iniciados a partir del 1 de enero de 2027.

¿Por qué se simplifican los ESRS?

La aplicación de los primeros ESRS puso de manifiesto una elevada complejidad y un volumen considerable de información que las empresas debían recopilar, analizar y presentar.

La reforma pretende reducir esa carga y concentrar el reporting en la información que resulte realmente relevante para los usuarios, sin eliminar los principios esenciales del sistema europeo de información sobre sostenibilidad.

Conviene diferenciar, además, dos aspectos. La reducción del número de empresas afectadas por determinadas obligaciones de reporting deriva de la Directiva (UE) 2026/470, mientras que el Reglamento Delegado 2026/1563 se centra en simplificar los estándares que deberán aplicar las entidades que continúan dentro del ámbito de obligación.

Periodo medio de pago a proveedores: el ICAC aclara cómo calcularlo correctamente

Periodo medio de pago a proveedores: el ICAC aclara cómo calcularlo correctamente. Imagen de un escritorio de trabajo lleno de hojas con tablas con el ordenador y la calculadora en la mesa

El cálculo del periodo medio de pago a proveedores vuelve a ser objeto de aclaración por parte del Instituto de Contabilidad y Auditoría de Cuentas (ICAC).

En la Consulta 2 del BOICAC 146, el organismo analiza varias cuestiones prácticas relacionadas con la información que las sociedades mercantiles deben incluir en sus cuentas anuales sobre el plazo medio de pago a proveedores. Entre ellas, precisa cuándo debe iniciarse el cómputo de los días, cómo deben tratarse los pagos fraccionados, qué efecto tienen los aplazamientos acordados con el proveedor y cómo deben incorporarse al cálculo las facturas de ejercicios anteriores que se pagan en el ejercicio actual.

¿Qué es el periodo medio de pago a proveedores?

La obligación de informar sobre el periodo medio de pago se encuentra en la disposición adicional tercera de la Ley 15/2010, de 5 de julio, posteriormente modificada, entre otras normas, por la Ley 31/2014 y por la Ley 18/2022, de creación y crecimiento de empresas.

La metodología aplicable se desarrolla en la Resolución de 29 de enero de 2016 del ICAC, que define el periodo medio de pago como el plazo transcurrido entre la entrega de los bienes o la prestación de los servicios por parte del proveedor y el pago material de la operación.

SaaS y activos intangibles: el IASB revisa la NIC 38 ante los nuevos modelos de software

SaaS y activos intangibles: el IASB revisa la NIC 38 ante los nuevos modelos de software. Imagen de una persona frente a un ordenador

La transformación digital de las empresas está obligando a revisar algunos de los criterios contables diseñados en una época en la que la adquisición de software respondía a modelos muy distintos de los actuales.

Uno de los ámbitos que está concentrando la atención del International Accounting Standards Board (IASB) es la contabilización de los activos intangibles y, en particular, la aplicación de la NIC 38 Activos intangibles a los nuevos modelos de utilización de software.

Dentro de su revisión de la NIC 38, el IASB está utilizando actualmente como caso de estudio los contratos de software prestado en la nube bajo modelos Software as a Service (SaaS). En su reunión de septiembre de 2026, el organismo continuó analizando posibles cambios en determinados aspectos de la definición y reconocimiento de los activos intangibles a partir de este tipo de operaciones.

Por el momento, sin embargo, el IASB no ha adoptado ninguna decisión definitiva ni ha modificado la NIC 38.

NIIF 18: así cambiará la presentación de los estados financieros a partir de 2027

NIIF 18: así cambiará la presentación de los estados financieros a partir de 2027. Imagen de un archivo con números en el que se rompe un cristal encima

La presentación de los estados financieros bajo Normas Internacionales de Información Financiera (NIIF) afrontará uno de sus cambios más relevantes de los últimos años con la entrada en vigor de la NIIF 18 Presentación y revelación de información en los estados financieros.

La nueva norma, emitida por el International Accounting Standards Board (IASB) en abril de 2024, ha sido incorporada al ordenamiento de la Unión Europea mediante el Reglamento (UE) 2026/338 de la Comisión, de 13 de febrero de 2026, publicado en el Diario Oficial de la Unión Europea el 16 de febrero de 2026.

La NIIF 18 deberá aplicarse, como máximo, a los ejercicios anuales iniciados a partir del 1 de enero de 2027, aunque se permite su aplicación anticipada, y afectará a las entidades que elaboran sus estados financieros conforme a las NIIF adoptadas por la Unión Europea.

La nueva norma sustituirá a la actual NIC 1 Presentación de estados financieros y persigue mejorar, sobre todo, la comparabilidad y transparencia de la información sobre el rendimiento financiero de las empresas.

Del Reglamento 1126/2008 al 2023/1803: así ha evolucionado la normativa europea sobre NIIF hasta julio de 2025

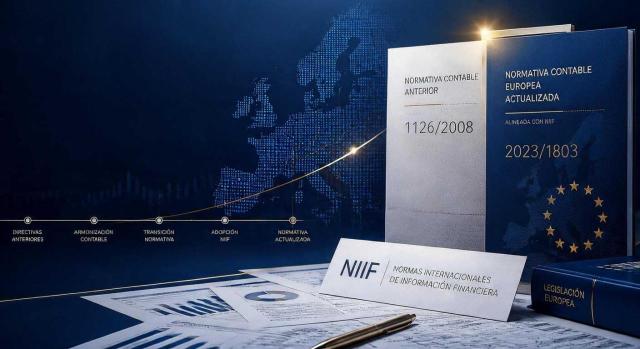
Del Reglamento 1126/2008 al 2023/1803: así ha evolucionado la normativa europea sobre NIIF hasta julio de 2025. Imagen de un libro de NIIF de 2023/1803

La normativa europea mediante la que se incorporan las Normas Internacionales de Información Financiera (NIIF) al ordenamiento de la Unión Europea experimentó en 2023 una importante reorganización con la aprobación del Reglamento (UE) 2023/1803 de la Comisión, de 13 de septiembre de 2023.

La norma sustituyó al histórico Reglamento (CE) n.º 1126/2008, que durante casi quince años había servido como referencia para la adopción en la Unión Europea de las normas internacionales de contabilidad.

Pero el Reglamento 2023/1803 no ha permanecido inalterado. Desde su aprobación y hasta julio de 2025 ha sido objeto de ocho modificaciones, que afectan a cuestiones como los impuestos derivados del Pilar Dos de la OCDE, los arrendamientos, la clasificación de los pasivos, la financiación de proveedores, la convertibilidad de las monedas, los instrumentos financieros o los contratos de electricidad dependiente de la naturaleza.

¿Qué tareas puede realizar un asistente de IA durante las vacaciones del contable?

¿Qué tareas puede realizar un asistente de IA durante las vacaciones del contable? Imagen de un ordenador trabajando

Las vacaciones del contable no detienen la actividad de la empresa. Durante su ausencia continúan llegando facturas, se producen cobros y pagos, se registran movimientos bancarios y vencen obligaciones que no siempre pueden esperar a su regreso.

Los asistentes de inteligencia artificial pueden ayudar a mantener en funcionamiento parte de estos procesos. Su capacidad para tratar documentos, reconocer patrones, proponer registros y detectar anomalías permite reducir el trabajo manual y prestar apoyo a quienes permanecen en la empresa.

Sin embargo, esto no significa que la contabilidad pueda funcionar sin supervisión. La IA puede automatizar tareas o formular propuestas, pero no sustituye el criterio profesional del contable ni asume la responsabilidad sobre la información contable.

¿Qué es un asistente de IA aplicado a la contabilidad?

Un asistente de IA es una herramienta capaz de analizar información, identificar patrones y generar respuestas o propuestas a partir de los datos disponibles. Puede presentarse como una aplicación independiente, aunque cada vez es más habitual encontrar estas funcionalidades integradas en programas contables, ERP, soluciones de gestión documental o herramientas de análisis empresarial.

De "asentadores" de datos a asesores estratégicos: La profunda transformación laboral del contable moderno

De "asentadores" de datos a asesores estratégicos: La profunda transformación laboral del contable moderno. Imagen de una empresaria sentada en su escritorio haciendo gráficas

Durante décadas, la imagen del profesional contable ha estado asociada a una mesa repleta de carpetas, facturas en papel, calculadoras y jornadas interminables picando datos en un programa de gestión. Sin embargo, el sector vive hoy una de las mayores reestructuraciones de su historia.

La irrupción de la automatización, la Inteligencia Artificial, el almacenamiento en la nube y los cambios regulatorios urgentes no solo han modificado cómo se hace la contabilidad, sino qué significa ser contable a nivel laboral.

Este artículo analiza en profundidad cómo está cambiando la jornada diaria del profesional, qué competencias exige hoy el mercado trabajo y cuáles son las luces y sombras de esta transformación.

Cómo detectar problemas de tesorería antes de que aparezcan en la cuenta bancaria

Cómo detectar problemas de tesorería antes de que aparezcan en la cuenta bancaria. Imagen de un chico en su escritorio de casa con muchos papeles y con cara de preocupación

Muchas personas identifican la buena situación financiera de una empresa con el beneficio que refleja su cuenta de pérdidas y ganancias. Sin embargo, rentabilidad y  liquidez no siempre evolucionan al mismo ritmo. Una empresa puede presentar beneficios y, aun así, enfrentarse a dificultades para atender sus pagos.

Los buenos contables y responsables de la tesorería de las empresas saben que la mayor parte de los problemas financieros comienzan mucho antes de que la falta de liquidez se haga evidente en la cuenta bancaria. Los primeros síntomas suelen aparecer en la contabilidad, en determinados indicadores financieros o en la evolución de algunas partidas del balance.

Por ello, resulta fundamental que empresarios, directivos y responsables financieros aprendan a identificar estas señales de alerta financieras con suficiente antelación. Detectar un problema de tesorería cuando todavía es incipiente permite adoptar medidas correctoras y evitar situaciones que pueden comprometer seriamente la continuidad del negocio.

Cómo puede detectar Hacienda una contabilidad con errores antes de iniciar una inspección

Cómo puede detectar Hacienda una contabilidad con errores antes de iniciar una inspección. Imagen de unos jovenes empresarios mirando los cuatro un ordenador

La contabilidad es la base para la cumplimentación de diferentes declaraciones tributarias. Por ello, una contabilidad con errores puede ocasionar importantes contingencias con la Agencia Tributaria.

A pesar de su importancia, no son pocas las empresas que todavía no le dan a la contabilidad la importancia que tiene. En algunas se contratan contables con escasa formación o sin experiencia. La mentalidad de estas organizaciones es poner a una persona que genere el mínimo coste salarial, ya que consideran que el puesto de contable es improductivo. Un error este que suele salir muy caro.

Un trabajador sin la formación y capacitación adecuada para el puesto de contable tiene muchas más probabilidades de cometer errores que acaban dejando huellas visibles en las declaraciones fiscales.

Aunque no todos los errores contables terminan derivando en una comprobación o inspección, muchas incidencias acaban reflejándose en el IVA, el Impuesto sobre Sociedades o la información suministrada por terceros. Las incoherencias entre estos datos pueden actuar como señales de alerta que incrementen el riesgo de revisión por parte de Hacienda.

Páginas